Possuir um carro antigo vai muito além de ter um meio de transporte. É preservar memórias, honrar a história da engenharia automotiva e manter viva uma peça que carrega identidade e valor sentimental inestimável.
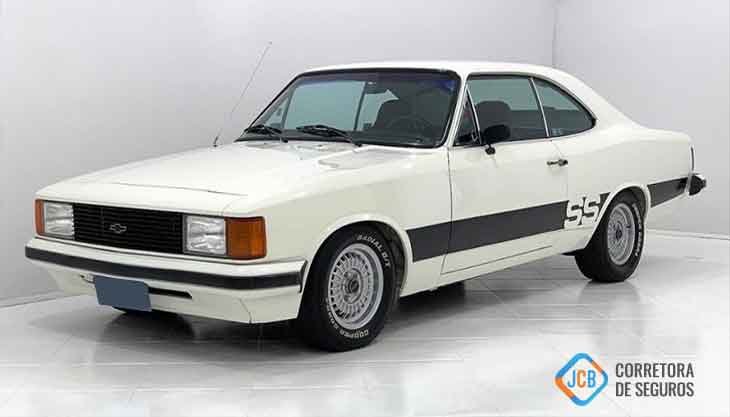
Seguro de Carro Antigo: como proteger o seu veículo clássico com a cobertura certa
Mas, assim como qualquer bem precioso, um veículo clássico precisa de proteção adequada e é exatamente aqui que surge uma dúvida muito comum entre os proprietários: como funciona o seguro de carro antigo?
Neste artigo, a JCB Corretora de Seguros explica tudo o que você precisa saber sobre a proteção de veículos com mais de 20 anos de fabricação: como são classificados, quais coberturas estão disponíveis, o que diferencia esse seguro do convencional e como escolher a apólice ideal para o seu caso.
O que é considerado carro antigo para fins de seguro?
O mercado de seguros no Brasil utiliza critérios específicos para classificar veículos de acordo com sua idade:
- Veículos com mais de 10 anos: já começam a enfrentar restrições em algumas seguradoras tradicionais.
- Veículos com mais de 20 anos: considerados "carros antigos" pelo setor, com regras próprias de aceitação e precificação.
- Veículos com mais de 30 anos: chamados de carros clássicos ou de coleção, especialmente quando possuem placa preta, emitida por clubes filiados à Federação Brasileira de Veículos Antigos (FBVA).
A SUSEP (Superintendência de Seguros Privados), órgão regulador do setor, não estabelece uma idade fixa para recusa de veículos, deixando essa definição a critério de cada seguradora. Por isso, contar com uma corretora experiente como a JCB faz toda a diferença na hora de encontrar a apólice certa para o seu veículo.
Por que é mais difícil segurar um carro antigo?
As seguradoras tradicionais costumam recusar veículos com mais de 15 ou 20 anos por fatores como:
- Dificuldade de precificação: carros antigos não constam ou têm referências limitadas na Tabela FIPE, dificultando o cálculo do valor de indenização.
- Risco de peças: a reposição de peças originais é complexa, cara e, em alguns casos, impossível.
- Maior probabilidade de sinistros mecânicos: sistemas mais antigos exigem manutenção constante.
- Uso variado: alguns proprietários usam o veículo diariamente; outros apenas em exposições e eventos, o que muda completamente o perfil de risco.
Quando aceitam veículos antigos, as seguradoras convencionais costumam cobrar prêmios entre 4% e 6% do valor do carro ao ano bem acima da média de 2% a 3% praticada para veículos novos, além de aplicar franquias mais elevadas e coberturas mais restritas.
Tipos de seguro disponíveis para carros antigos
- Seguro de valor de mercado: Cobre o veículo com base no seu valor de mercado atual, levando em conta a depreciação e as referências de venda disponíveis. É mais indicado para carros antigos que ainda circulam com frequência e cujo valor de mercado é razoavelmente mensurável.
- Seguro de valor acordado: Nesta modalidade, proprietário e seguradora definem previamente um valor fixo para o veículo — geralmente com base em laudo de avaliação especializado. Em caso de sinistro total, a indenização corresponde exatamente ao valor acordado na apólice, sem discussões sobre depreciação. É a opção mais recomendada para carros raros e de coleção.
- Seguro para colecionadores: Desenvolvido especialmente para veículos com placa preta (mais de 30 anos e com ao menos 80% das características originais preservadas), esse seguro considera a raridade e o valor histórico do automóvel. Em geral, exige que o uso seja restrito a passeios ocasionais, eventos e exposições — não para uso diário como transporte.
- Seguro parcial (roubo e furto): Para carros muito antigos que as seguradoras relutam em cobrir com apólice completa, existe a opção de contratar apenas a cobertura de roubo e furto. Essa alternativa reduz significativamente o custo do prêmio e ainda oferece proteção contra uma das maiores preocupações dos proprietários.
O que o seguro de carro antigo pode incluir?
A cobertura varia conforme a modalidade escolhida e a seguradora, mas as principais proteções disponíveis são:
- Colisão, capotamento e tombamento
- Roubo e furto total ou parcial
- Incêndio de origem elétrica ou por causas externas
- Fenômenos naturais (alagamento, granizo, vendaval)
- Danos a terceiros — Responsabilidade Civil Facultativa (RCF)
- Assistência 24 horas com guincho
- Carro reserva (quando disponível para a categoria)
Coberturas adicionais, como rastreador veicular e proteção para peças especiais de reposição, também podem ser negociadas dependendo da seguradora e do perfil do veículo.
A placa preta facilita a contratação do seguro?
Sim, em muitos casos. A placa preta é concedida a veículos com pelo menos 30 anos de fabricação que mantêm ao menos 80% de suas características originais, com certificação emitida por clubes filiados à FBVA. Ela funciona como um diferencial que:
- Comprova a autenticidade e o estado de conservação do veículo
- Facilita a aceitação por seguradoras especializadas em carros clássicos
- Pode resultar em coberturas com valor de mercado valorizado, reconhecendo a raridade do bem
Vale ressaltar que nem todas as seguradoras exigem a placa preta como condição de aceitação. A JCB Corretora trabalha com parceiras que avaliam o veículo individualmente, considerando estado de conservação, documentação e perfil do proprietário.
Como contratar o seguro ideal para o seu carro antigo?
O processo de contratação segue etapas semelhantes ao seguro convencional, com algumas particularidades:
- Levantamento do veículo: ano, modelo, estado de conservação, histórico de manutenção e uso previsto (diário ou eventual).
- Laudo de avaliação: especialmente importante para veículos de coleção, para embasar o valor acordado.
- Cotação personalizada: a corretora pesquisa entre seguradoras especializadas as melhores condições para o perfil do veículo.
- Escolha da cobertura: definição das proteções prioritárias com base no uso e nas necessidades do proprietário.
- Emissão da apólice: formalização do contrato com todas as condições definidas.
Na JCB Corretora, nossos especialistas acompanham você em cada etapa, garantindo que o seu clássico receba a proteção que merece — sem surpresas no momento do sinistro.
Toda seguradora aceita segurar carros com mais de 20 anos?
Não. A maioria das seguradoras tradicionais impõe restrições para veículos acima de 15 ou 20 anos, seja recusando a apólice completa ou limitando a cobertura apenas a roubo e furto. Por isso, é fundamental contar com uma corretora como a JCB, que conhece as parceiras do mercado com melhor aceitação para veículos antigos e clássicos, e pode apresentar opções reais e adequadas ao seu perfil.
Quanto custa o seguro de um carro antigo?
O custo varia conforme a idade, o estado de conservação, o valor atribuído ao veículo, a localidade e o perfil do proprietário. Em geral, apólices para carros antigos com cobertura completa podem representar entre 4% e 6% do valor do bem ao ano — acima da média de veículos novos. Já coberturas parciais, como roubo e furto, tendem a reduzir esse custo de forma considerável. A melhor forma de obter um valor preciso é solicitar uma cotação personalizada diretamente com a JCB Corretora.
